
Dopo la brusca e prolungata caduta del periodo estivo (-25% tra luglio e agosto), le azioni LUFTHANSA sembrano aver trovato una zona di atterraggio a quota 7,5 euro. Quello che si chiedono gli investitori è se questo livello di prezzo sia vantaggioso in vista di un futuro decollo della compagnia.
L’andamento del business
Il grosso problema degli ultimi mesi è la crisi del carburante, che sta imponendo ai vettori come LUFTHANSA un programma di voli più prudente. Il prezzo medio del cherosene è salito all’equivalente di 144 dollari al barile, mentre i costi del carburante sono aumentati del 18%. Solo in parte questi aumenti sono stati compensati da maggiori ricavi. Di recente il CEO Carsten Spohr ha dichiarato che l’onere aggiuntivo previsto per circa 1,5 miliardi di euro, probabilmente a fine anno sarà stato ancora sarà più alto.
Nel frattempo, per combattere questo scenario complicato, sta rispondendo con disciplina nella gestione della capacità e un’attenta razionalizzazione della flotta (escludendo alcuni velivoli più anziani e ad alto consumo di carburante). Questo ridurrà il consumo di carburante, la complessità della flotta e l’impatto del consumo di carburante non coperto sui risultati.
I ricavi mancati in Medio Oriente
Un’altra conseguenza negativa della tensione geopolitica è stata la lunga sospensione dei voli verso il Medio Oriente, uno dei mercati a lungo raggio ad alto margine del Gruppo . La situazione sta progressivamente tornando alla normalità, ma la sospensione delle operazioni ha comportato una perdita di capacità e di fatturato.
La pressione sugli utili e le stime
A seguito del conflitto con l’Iran, LUFTHANSA ha già rivisto le stime sugli utili al ribasso. L’azienda prevede un EBIT rettificato compreso tra 1,7 e 2,2 miliardi di euro per il 2026, rispetto a 1,96 miliardi di euro dell’anno precedente.
Tuttavia un potenziale allentamento delle tensioni in Medio Oriente (e quindi prezzi globali più favorevoli per il cherosene) potrebbe rivelarsi un importante motore di crescita dell’EBIT.
Lo scenario tecnico di Lufthansa
_
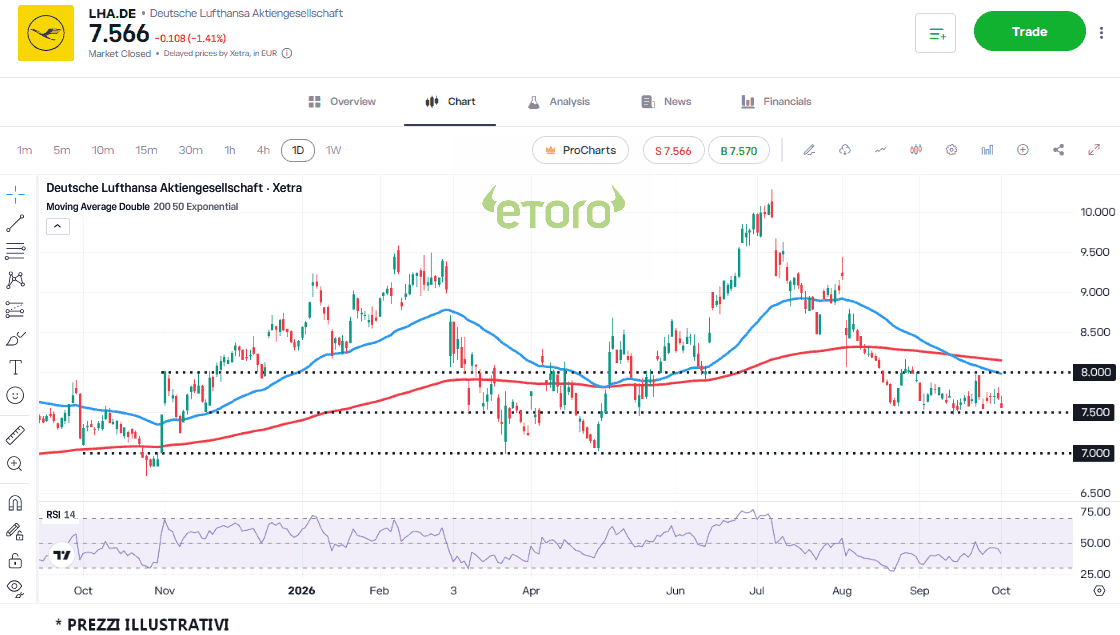
Osservando lo scenario tecnico di Lufthansa sulla piattaforma di investimento , si può notare come il prezzo delle azioni stia viaggiando dentro un canale laterale tra 7,50 e 8 euro da circa 2 mesi. Questa zona sembra essere un solido cuscinetto su cui poter ricostruire una salita. Tuttavia, per un ingresso rialzista più cauto bisognerebbe aspettare almeno il ritorno oltre la soglia di 8 euro, dove attualmente passa la media mobile a 50 periodi.
Va sottolineato che rispetto ad altre compagnie aeree full-service, le azioni continuano a essere scambiate a sconto sulla base di metriche prospettiche come il rapporto P/E, EV/EBIT e EV/EBITDA. Eppure Deutsche Lufthansa continua a beneficiare di una solida domanda di viaggi (lo stesso Spohr è rimasto positivamente sorpreso dalla stabilità della domanda nel periodo estivo), di una forte domanda nelle classi premium (dalle quali Lufthansa ricava più della metà dei suoi ricavi a lungo raggio) e della più ampia base di utili fornita da Lufthansa Cargo e Lufthansa Technik.