
Dopo la grossa ripresa avvenuta durante il mese di ottobre, sulle azioni ZALANDO si è abbattuta una forte ondata di volatilità, che tuttavia non ha incrinato il trend rialzista.
L’interrogativo che si pongono gli investitori è se il titolo riuscirà a coronare la rincorsa alla soglia psicologica dei 30 euro.
L’andamento del business di ZALANDO
Di recente l’azienda ha pubblicato i risultati del terzo trimestre, che hanno evidenziato una crescita dell’utile operativo (+10,6%) e del volume lordo delle merci (+7,5%) superiori alle aspettative medie del mercato. Il fatturato, d’altro canto, ha ampiamente rispettato le previsioni (è cresciuto del 5,1%). Inoltre ha raggiunto 63,2 milioni di clienti attivi, un nuovo record (un aumento del 2,9% rispetto all’anno precedente).
Colpisce la performance nel segmento B2B, dove i ricavi sono saliti del 28% e l’utile operativo è più che raddoppiato rispetto allo stesso trimestre dell’anno precedente, superando ampiamente le stime del consensus. Ciò dimostra che sta accedendo sempre più a flussi di entrate aggiuntivi oltre al tradizionale commercio online di moda, che ha il difetto di dipendere fortemente dal comportamento dei consumatori, dalle campagne di sconti e dalle tendenze stagionali della moda.
Inoltre si stanno sviluppando bene le sinergie dall’integrazione di ABOUT YOU.
I problemi ancora da risolvere
Tuttavia ci sono anche aspetti che non convincono il mercato. La perdita netta di 18 milioni di euro indica che non tutti i problemi sono stati ancora superati. Inoltre, l’utile operativo rettificato nel business retail tradizionale è diminuito.
La cosa che convince di meno è il margine del Gruppo, che rimane relativamente basso. Nonostante un lieve miglioramento, siamo infatti ancora al 3,4%. Zalando deve quindi continuare a lavorare per combinare in modo sostenibile crescita e redditività.
Il punto chiave
La questione cruciale è se riuscirà a tradurre la sua forte crescita nel settore B2B e i progressi nell’efficienza operativa in un aumento sostenibile degli utili di gruppo. Se ci riuscirà, il prezzo potrebbe spiccare il volo. Tuttavia, se i margini nel settore retail rimarranno sotto pressione, il percorso verso la ripresa auspicata si preannuncia difficile.
In questa situazione di tensione, Deutsche Bank Research invia un segnale decisamente ottimistico. Nella sua ultima analisi sul titolo Zalando, non solo conferma il rating “buy” ma mantiene il target price di 35 euro.
Analisi tecnica di Zalando
_
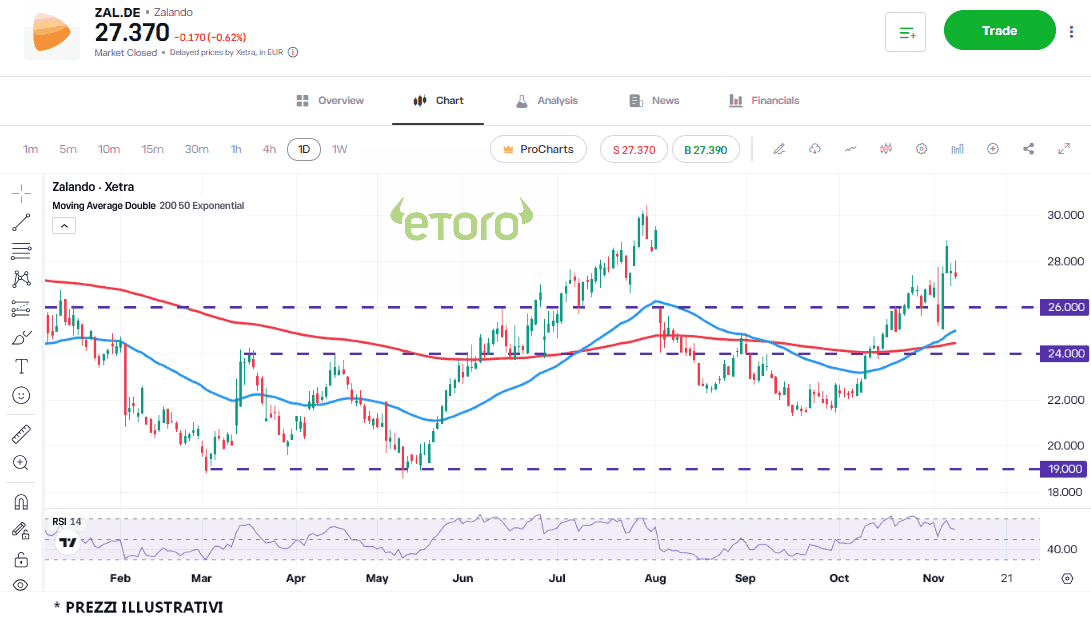
Lo scenario grafico delle azioni Zalando è diventato incoraggiante nelle ultime settimane. Nonostante la forte volatilità che mostra il grafico sulla piattaforma , il trend rialzista resta intatto.
L’aspetto positivo delle oscillazioni recenti è che hanno scaricato l’indicatore RSI, che si aggirava sull’ipercomprato mentre adesso è su livelli più neutri.
Il recente incrocio tra le medie mobili a 50 e 200 periodi (la così detta “croce d’oro”) ha inviato un messaggio rialzista al mercato. L’area di prezzo sui 26 euro fornisce una zona di supporto (e la stessa Ema50 svolge questo ruolo), mentre il prossimo target al rialzo è la soglia psicologica dei 30 euro, attorno ai massimi annuali.
NOTA: Chi non si ritiene sufficientemente sicuro per negoziare da solo, può sfruttare il copy trading eToro che consente di diversificare il portafoglio assegnando una parte dei fondi per copiare automaticamente i movimenti di altri investitori).